La Belgique compte 28.950 créatrices et créateurs de contenu actifs en 2026, soit 1,5% de la base européenne, selon le Creator Economy Report 2026 présenté le 4 novembre à la Paris Creator Week. Le même rapport lui prête l’avant-dernière croissance des 23 marchés et zones qu’il compare : 19,8% par an jusqu’en 2033, contre 25,9% pour la France. Il ne chiffre pas le marché belge. J’ai lu ses 232 pages, refait ses calculs pour la Belgique et ajouté ce qu’il laisse de côté : l’audience belge des créateurs, la part de la publicité qui leur revient, les règles belges, le fisc et 2 groupes belges qui rachètent des plateformes ailleurs en Europe.
Par Xavier Degraux, consultant et formateur en prise de parole et en réputation des organisations, ancien journaliste économique (L’Echo, Trends), maître de conférences à l’Université de Liège. Article rédigé le 7 novembre 2026.
J’ai co-rédigé et optimisé cet article avec l’IA, qui en a aussi construit les graphiques.
Ce qu’il faut retenir
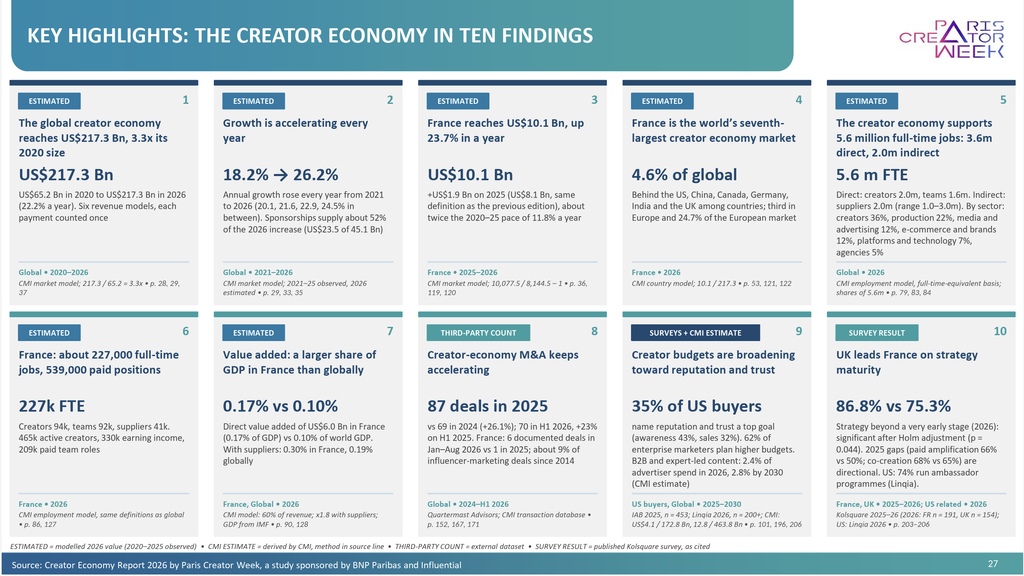
► Le marché mondial de la creator economy atteint 217,3 milliards de dollars en 2026, en hausse de 26,2% sur un an, selon le modèle du cabinet Coherent Market Insights (CMI). La France pèse 10,1 milliards, l’Europe environ 41 milliards.
► La Belgique compte 28.950 créateurs actifs, c’est-à-dire suivis par au moins 1.000 personnes sur une plateforme. 86,6% d’entre eux ont moins de 100.000 abonnés. Le rapport y estime 12.000 emplois directs en équivalent temps plein.
► La croissance prévue en Belgique, 19,8% par an de 2026 à 2033, devance seulement celle du Canada (19,6%).
► Le rapport ne publie pas de valeur de marché belge. Avec ses propres ratios, et selon mes propres calculs, je la situe entre 345 et 520 millions d’EUR.
► Le secteur belge compte autrement : 6.000 influenceurs selon le Conseil de la Publicité et l’Influencer Marketing Alliance, dont 100 avaient obtenu leur certificat en mars 2026.
► Le public belge suit moins les créateurs que ses voisins. 10,7% des internautes belges regardent chaque semaine des vlogs ou des vidéos d’influenceurs, contre 24,1% dans le monde et 13,4% en France. En Belgique, le marketing d’influence capte pourtant 7,6% de la publicité digitale, la 4e part la plus élevée des pays comparés, selon une estimation de Statista reprise dans le rapport Digital 2027 de DataReportal (octobre 2026).
► 2 groupes belges consolident le marché européen des outils d’influence : team.blue, via Kolsquare, et Stellar Tech, que le rapport ne cite pourtant pas.
► Le 5 août 2026, le Conseil central de l’économie a déploré l’absence de cadre clair pour le marketing d’influence. La Commission européenne doit présenter son Digital Fairness Act, attendu le 11 novembre 2026.
Que dit le Creator Economy Report 2026 ?
Le Creator Economy Report 2026 est produit par Coherent Market Insights pour la Paris Creator Week. Il a été présenté le 4 novembre 2026, à l’ouverture de la troisième édition de l’événement. L’édition précédente, en décembre 2025, portait sur l’Europe et la France. Celle-ci passe à l’échelle mondiale.
Pour rappel, la « creator economy » désigne ici l’économie des créateurs de contenu : tout l’argent dépensé autour de leurs publications. Le rapport additionne 3 sources, chaque paiement n’étant compté qu’une fois. Les marques et annonceurs (partenariats, publicité sur les contenus, affiliation), le public (abonnements, pourboires, contenus payants) et le merchandising. Les ventes de marques fondées par des créateurs et les prix de rachat d’entreprises restent en dehors.
Ses principaux constats, dans ses termes :
► Le marché mondial vaut 217,3 milliards de dollars en 2026, contre 65,2 milliards en 2020, soit une croissance moyenne de 22,2% par an. La croissance annuelle accélère chaque année depuis 2021 : 18,2%, puis 20,1%, 21,6%, 22,9%, 24,5% et 26,2% en 2026.
► Les marques et annonceurs apportent 79,5% du marché, soit 172,8 milliards de dollars. Les partenariats rémunérés sont la première source de revenus.
► Le rapport recense 11.044.451 créateurs actifs dans le monde. 7.691.085 tirent un revenu de leur activité. 682.115 dépassent 30.000 dollars par an, soit 8,9% de ceux qui gagnent quelque chose. Les 10% les mieux payés captent 60,1% du revenu total des créateurs.
► Pour la France, le rapport détaille les revenus. 56,1% des créateurs qui gagnent quelque chose touchent moins de 5.000 dollars par an. Ensemble, ils se partagent 8,2% des revenus. À l’autre bout, 1,8% dépassent 100.000 dollars et en captent 29,1%. Le président du CNC, Gaëtan Bruel, y voit une « précarité économique structurelle », selon le MediaLab de l’Information de France Télévisions (7 novembre 2026). Le rapport ne donne pas cette répartition pour la Belgique.
► La France pèse 10,1 milliards de dollars (+23,7% sur un an). Elle est 7e au monde et 3e en Europe, derrière l’Allemagne et le Royaume-Uni, avec 24,7% du marché européen et 464.530 créateurs actifs.
► Le cabinet Quartermast Advisors, cité par le rapport, compte 69 rachats d’entreprises de la creator economy en 2023, 69 en 2024, 87 en 2025 et 70 sur le seul premier semestre 2026. 19 de ces 70 cibles étaient européennes, dont 13 au Royaume-Uni.
► Pour 2030, le rapport dessine 3 scénarios : 380,1 milliards de dollars dans l’hypothèse prudente, 570,6 milliards dans son scénario de base et 639,9 milliards dans le scénario de forte croissance.
Quelle place le rapport donne-t-il à la Belgique ?
Une place modeste. La Belgique apparaît dans 3 tableaux chiffrés, sur 232 pages, plus 2 mentions dans les chapitres consacrés aux audiences francophones et aux rachats.
Le premier tableau compte les créateurs. La Belgique en a 28.950, soit 1,5% des 1.924.000 créateurs actifs que le rapport attribue à l’Europe. L’Allemagne (531.000), le Royaume-Uni (527.000) et la France (465.000) en concentrent 79% à eux trois.
La Belgique compte 1,5% des créateurs européens
Créateurs actifs en 2026 (au moins 1.000 abonnés sur une plateforme)
| Allemagne | 531.000 |
| Royaume-Uni | 527.000 |
| France | 465.000 |
| Italie | 154.000 |
| Espagne | 107.000 |
| Reste de l’Europe | 112.000 |
| Belgique | 28.950 |
La répartition belge suit le profil européen. 10.729 nano-créateurs (de 1.000 à 10.000 abonnés), 14.329 micro-créateurs (de 10.000 à 100.000), 3.269 macro-créateurs (de 100.000 à 1 million) et 623 méga-créateurs au-delà du million. Les petits et moyens comptes forment 86,6% du total, contre 86% à l’échelle mondiale.
86,6% des créateurs belges ont moins de 100.000 abonnés
Créateurs actifs établis en Belgique en 2026, par taille d’audience sur leur plateforme principale
| Nano (1.000 à 10.000 abonnés) | 10.729 |
| Micro (10.000 à 100.000) | 14.329 |
| Macro (100.000 à 1 million) | 3.269 |
| Méga (plus d’1 million) | 623 |
Le deuxième tableau porte sur l’emploi. Le rapport compte en Belgique 29.000 participants, 20.000 créateurs qui gagnent un revenu, 14.000 postes rémunérés dans leurs équipes et 12.000 emplois directs en équivalent temps plein. Pour comparaison, il en estime 186.000 en France.
Le troisième donne la croissance attendue de 2026 à 2033. La Belgique y affiche 19,8% par an. Seul le Canada fait moins (19,6%). Le reste de l’Europe est à 21,5%, la France à 25,9%, l’Allemagne à 27,2%.
Croissance attendue : la Belgique avant-dernière
Taux de croissance annuel moyen prévu du marché, 2026-2033, sélection de marchés
| Chine | 39,1% |
| Allemagne | 27,2% |
| Royaume-Uni | 26,7% |
| France | 25,9% |
| Italie | 24,7% |
| États-Unis | 24,0% |
| Espagne | 23,0% |
| Reste de l’Europe | 21,5% |
| Belgique | 19,8% |
| Canada | 19,6% |
Le rapport n’explique pas cette position. Il ne publie pas non plus la taille du marché belge. Je l’ai donc estimée avec ses propres chiffres. La France représente 24,7% du marché européen, ce qui place l’Europe autour de 40,8 milliards de dollars. Une fois retirés l’Allemagne, le Royaume-Uni et la France, il reste 5,9 milliards pour les 402.000 créateurs d’Italie, d’Espagne, de Belgique et du reste de l’Europe, soit environ 14.650 dollars par créateur. Appliqué à la Belgique, cela donne 0,42 milliard. Avec la moyenne européenne (21.200 dollars par créateur), on arrive à 0,61 milliard.
Mon estimation se situe donc entre 0,4 et 0,6 milliard de dollars pour la Belgique en 2026, donc entre 345 et 520 millions d’EUR. Mais mon calcul suppose que le créateur belge rapporte autant que la moyenne de son groupe. Le rapport ne le fait pas lui-même.
L’édition précédente donnait pourtant un chiffre belge. Dans l’étude européenne présentée en décembre 2025 à la Paris Creator Week, que j’avais relayée sur LinkedIn, CMI évaluait le marché belge à 340,08 millions d’euros pour 2025. Ce chiffre a disparu de l’édition 2026. Si j’y applique les 19,8% de croissance annuelle que le nouveau rapport prévoit pour la Belgique, j’arrive à environ 407 millions d’euros pour 2026 (c’est encore mon calcul), au milieu de ma fourchette.
Pour la croissance plus lente, j’ai un indice, pas une explication. En avril, j’avais montré que la Belgique est en queue de peloton pour la consommation de vidéos en ligne : 81,6% des internautes belges en regardent chaque semaine, contre 93,9% dans le monde, selon le rapport Digital 2026 de DataReportal. Moins de vidéo regardée, c’est moins d’inventaire publicitaire autour des créateurs. Là encore, le rapport de CMI ne fait pas ce lien. L’édition d’octobre 2026, le rapport Digital 2027, mesure aussi l’audience des créateurs eux-mêmes. L’écart avec le reste du monde y est plus marqué, je le détaille plus bas.
Comment ces chiffres sont-ils produits ?
CMI construit le marché à partir des dépenses publicitaires nationales, des revenus publiés par les plateformes, les agences et les éditeurs d’outils, et de bases de données payantes (S&P Capital IQ, PitchBook, Similarweb, Sensor Tower, GWI). Ses 369 entretiens réalisés en 2025 (118 créateurs, 86 plateformes, 67 éditeurs d’outils, 48 agences, 50 marques) servent à vérifier des ratios. Ils ne fixent pas les montants.
► Sur les 89 entretiens européens, la France en compte 20, le Royaume-Uni 23 et l’Allemagne 28. La Belgique est rangée dans le « reste de l’Europe », qui pèse 20% de l’échantillon européen. Les auteurs précisent que les valeurs par pays reposent sur des données nationales de publicité, de plateformes et d’entreprises.
► Pour l’emploi, la France dispose de son propre modèle de revenus. Les autres pays, dont la Belgique, reçoivent le ratio de leur région. Les 12.000 emplois belges sont donc une extrapolation européenne appliquée à 28.950 créateurs.
► Les auteurs indiquent qu’environ 70% des hypothèses clés de leur modèle ont été confrontées à au moins un entretien. Le reste s’appuie sur des sources secondaires. Ils présentent ce taux comme une mesure de couverture, sans marge d’erreur statistique.
Le rapport est cosponsorisé par Influential, une société de marketing d’influence que Publicis a rachetée en 2024 pour environ 500 millions de dollars, selon le rapport lui-même. Publicis figure dans ses pages parmi les groupes qui consolident le secteur.
Les éditions ne mesurent pas non plus la même chose d’une année à l’autre. En décembre 2025, l’étude européenne comptait 1,7 million d’emplois directs en France. L’édition 2026 en compte 227.000 en équivalents temps plein. Le premier chiffre compte des personnes et des postes, le second du temps de travail. Ils ne se comparent pas.
Même prudence avec la synthèse publiée par BNP Paribas le jour de la sortie. Elle annonce 81 rachats en 2025 et présente les 380,1 milliards de 2030 comme le scénario de croissance « modérée ». Dans le rapport, 81 est le premier décompte, révisé depuis à 87. Et les 380,1 milliards correspondent au scénario prudent (15% par an). Le scénario de base est à 570,6 milliards.
Combien de créateurs compte la Belgique ?
Ça dépend de qui compte. Et les chiffres en circulation n’ont pas grand-chose en commun.
28.950 créateurs actifs. CMI, novembre 2026. Toute personne établie en Belgique suivie par au moins 1.000 personnes sur une plateforme, qu’elle soit payée ou non. Environ 20.000 d’entre elles tirent un revenu de leur activité.
6.000 influenceurs. Le Conseil de la Publicité et l’Influencer Marketing Alliance, le 7 octobre 2025, au lancement de l’Influencer Certificaat. Les communiqués que j’ai lus ne publient pas la définition retenue. Le chiffre désigne visiblement les créateurs qui font de la publicité, la population visée par le certificat.
16.303 comptes sur Instagram et TikTok. Kolsquare, la plateforme parisienne du groupe belge team.blue, d’après les relevés de son fondateur Quentin Bordage que j’avais compilés en février 2026 : 8.052 créateurs belges sur Instagram et 8.251 sur TikTok, sans dédoublonnage. Les seuils sont plus hauts : au moins 5.000 abonnés sur Instagram et 10.000 sur TikTok, une publication récente, au moins 30% de l’audience dans le pays. Rapporté à la population, cela donnait 1,38 créateur pour 1.000 habitants. La Belgique était 19e de l’Union européenne, la France 2e avec 3,33.
Ces 3 chiffres décrivent 3 populations : tous les comptes d’une certaine taille, les comptes Instagram et TikTok déjà bien installés, puis celles et ceux qui vivent en partie de la promotion de marques. Ensemble, ils indiquent que la grande majorité des créateurs belges recensés par CMI ne font pas de publicité régulière, ou pas encore.
Combien de créateurs en Belgique ? 5 chiffres
Chaque chiffre repose sur sa propre définition. Ils ne s’additionnent pas.
| Créateurs actifs (CMI, 2026) | 28.950 |
| Créateurs qui gagnent un revenu (CMI, 2026) | environ 20.000 |
| Comptes Instagram et TikTok (Kolsquare, février 2026) | 16.303 |
| Influenceurs selon le Conseil de la Publicité et l’IMA (octobre 2025) | 6.000 |
| Influenceurs certifiés (mars 2026) | 100 |
Le public belge suit-il les créateurs ?
Moins que ses voisins. Le rapport Digital 2027 de DataReportal, produit avec We Are Social et Meltwater et publié le 21 octobre 2026, reprend 2 questions de l’enquête GWI du deuxième trimestre 2026 qui concernent directement les créateurs. J’en avais tiré les chiffres des réseaux sociaux en Belgique en octobre. Il s’agit de déclarations d’internautes de 16 ans et plus. Pas de mesures d’audience.
► 10,7% des internautes belges disent regarder chaque semaine des vlogs ou des vidéos d’influenceurs. C’est 24,1% dans le monde, 17,6% aux Pays-Bas, 14,0% en Allemagne et 13,4% en France. La Belgique partage avec le Danemark l’un des taux les plus bas des pays étudiés. Le Japon (6,4%), la Grèce (7,8%) et la Tchéquie (10,3%) font moins. Les Philippines culminent à 49,8%.
► 16,9% des utilisateurs belges de réseaux sociaux disent suivre des influenceurs ou d’autres experts. C’est le 6e taux le plus faible des pays étudiés. La moyenne mondiale est à 23,7%, l’Allemagne à 19,5%, les Pays-Bas à 18,6% et la France à 18,2%.
Les Belges suivent moins les créateurs que leurs voisins
Regardent chaque semaine des vlogs ou des vidéos d’influenceurs (internautes de 16 ans et plus)
| Monde | 24,1% |
| Pays-Bas | 17,6% |
| Allemagne | 14,0% |
| France | 13,4% |
| Belgique | 10,7% |
Suivent des influenceurs ou d’autres experts (utilisateurs de réseaux sociaux de 16 ans et plus)
| Monde | 23,7% |
| Allemagne | 19,5% |
| Pays-Bas | 18,6% |
| France | 18,2% |
| Belgique | 16,9% |
À l’échelle mondiale, la part des utilisateurs qui suivent des influenceurs reste stable depuis 2 ans : 22,2% au deuxième trimestre 2024, 23,7% au deuxième trimestre 2026. Elle baisse avec l’âge, de 29,9% chez les 16-24 ans à 20,7% chez les 45-54 ans. L’écart est plus net encore pour les vidéos d’influenceurs, regardées chaque semaine par 36,7% des femmes de 16 à 24 ans et par 4,4% des femmes de 65 ans et plus. Le rapport ne publie pas ces répartitions par âge pour la Belgique.
Les plateformes où vivent les créateurs nuancent l’image. TikTok touche 32,7% des internautes belges, moins qu’aux Pays-Bas (42,2%) ou en France (38,7%). Mais ses utilisateurs belges passent en moyenne 2h21 par jour sur l’application, contre 1h55 dans le monde, le 9e temps le plus long des pays étudiés. YouTube, qui partage ses revenus publicitaires avec les créateurs, n’attire chaque mois que 41,7% des internautes belges. Seule la Chine fait moins. Instagram (57,4%) est dans la moyenne mondiale (56,6%).
Ces chiffres comptent celles et ceux qui regardent. CMI compte celles et ceux qui publient. Je n’y vois donc pas une preuve, mais un deuxième indice qui va dans le sens de la croissance plus lente que CMI prévoit pour la Belgique. L’enquête GWI ignore d’ailleurs la nationalité du créateur regardé : une partie des Belges qui suivent des influenceurs suivent des Français, des Néerlandais ou des Américains.
Quelle part de la publicité belge va aux créateurs ?
Une part plus élevée qu’ailleurs, selon Statista. Le rapport Digital 2027 reprend son estimation pour 2026 : le marketing d’influence représente 7,6% de la publicité digitale en Belgique. C’est la 4e part la plus élevée des pays comparés, derrière la Chine (11,7%), la Roumanie (9,2%) et la Colombie (8,2%). La moyenne mondiale est à 5,8%. La France et l’Allemagne sont à 5,3%, les Pays-Bas à 4,7%, le Royaume-Uni à 3,2% et les États-Unis à 2,9%.
En Belgique, l’influence pèse 7,6% de la publicité digitale
Part du marketing d’influence dans les dépenses de publicité digitale, estimations 2026
| Chine | 11,7% |
| Roumanie | 9,2% |
| Colombie | 8,2% |
| Belgique | 7,6% |
| Monde | 5,8% |
| France | 5,3% |
| Allemagne | 5,3% |
| Pays-Bas | 4,7% |
| Royaume-Uni | 3,2% |
| États-Unis | 2,9% |
Le périmètre de Statista est étroit. Il compte l’argent versé directement aux influenceurs ou à leurs agents. Les produits offerts, l’amplification payante des publications et les commissions d’affiliation restent en dehors. Statista a changé sa base de calcul : ses chiffres 2026 ne se comparent pas avec ceux des rapports précédents.
Ce chiffre s’inscrit dans un marché belge où les réseaux sociaux pèsent lourd. Ils captent 45,4% de la publicité digitale, contre 35,0% dans le monde, 32,7% en France et 31,1% aux Pays-Bas. Rapportée au nombre d’utilisateurs, la dépense publicitaire sur les réseaux sociaux atteint 89,75 dollars par utilisateur actif en Belgique, contre 58,26 dollars dans le monde (Statista, 2026).
D’un côté, une audience déclarée parmi les plus faibles. De l’autre, une part du budget parmi les plus fortes. Les 2 séries de chiffres viennent de 2 sources et de 2 méthodes : une enquête déclarative auprès des internautes pour GWI, une estimation modélisée des dépenses pour Statista. Je les mets côte à côte sans les départager. Je n’en conclus pas que les annonceurs belges paient trop cher une audience absente. J’y vois au moins 2 lectures. Une partie de cet argent rémunère des créateurs étrangers suivis en Belgique, comme je le montre plus bas pour les créateurs français. Une autre vise les plus jeunes, chez qui l’audience des créateurs se concentre. Les données publiées ne suffisent pas pour trancher entre ces lectures.
Au niveau mondial, Statista évalue cette dépense à 56,1 milliards de dollars en 2026, en hausse de 15% sur un an, contre 23,1 milliards en 2021. CMI annonce 217,3 milliards pour la creator economy, en hausse de 26,2%. Les 2 chiffres couvrent 2 périmètres. Statista compte ce que les annonceurs versent aux influenceurs. CMI compte tout l’argent dépensé autour des contenus, y compris la publicité vendue par les plateformes et les sommes payées par le public. Rapproché du partage décrit dans la section suivante, l’écart se réduit : 35,3% des 172,8 milliards apportés par les marques font environ 61 milliards de dollars pour les créateurs (c’est mon calcul). Un ordre de grandeur proche de celui de Statista.
Pour une direction de la communication, la conséquence est concrète. En Belgique, l’influence capte une part du budget digital plus élevée qu’ailleurs, face à une audience déclarée plus étroite. Un benchmark international, ou les statistiques d’un compte suivi surtout depuis la France, renseigne mal sur le public belge qu’un partenariat touchera. Kolsquare, pour sa part, ne compte comme belge qu’un créateur dont au moins 30% de l’audience se trouve en Belgique. La répartition géographique de l’audience devient donc une donnée à demander avant de signer.
Où va l’argent d’une campagne avec un créateur ?
Sur 100 dollars dépensés par une marque, les plateformes en gardent 40,4 (publicité vendue autour des contenus, amplification payante, commissions). Les agences et agents en prennent 8,9. Les outils, la mesure, la production et les services juridiques, 15,4. Il reste 35,3 dollars au créateur.
Sur 100 dollars d’un annonceur, 35,3 arrivent au créateur
Ce qui reste à chaque étape de la chaîne, monde, 2026, en dollars
| Investis par l’annonceur | 100 |
| Après les plateformes (- 40,4) | 59,6 |
| Après agences et agents (- 8,9) | 50,7 |
| Reçus par les créateurs, après outils et services (- 15,4) | 35,3 |
La part du créateur progresse : 31,3 dollars en 2020, 35,3 en 2026, 38,2 attendus en 2030, parce que les marques signent davantage de partenariats en direct. Ce modèle est mondial. Le rapport ne le décline pas pour la Belgique.
Il contient en revanche un passage qui concerne les francophones de Belgique. 60% du temps de visionnage des vidéos YouTube françaises se fait hors de France, selon des données de YouTube citées par le rapport. Les créateurs français tirent de 232 à 320 millions de dollars de leurs revenus publicitaires de plateforme (747 millions au total) de spectateurs étrangers. Le rapport classe la Belgique, la Suisse et le Luxembourg parmi les audiences à forte valeur publicitaire.
J’en tire une déduction, que le rapport ne fait pas : une partie de la valeur produite par l’audience francophone belge est comptée dans les revenus des créateurs français, pas dans le marché belge. Un pays de 11,87 millions d’habitants (Statbel, 1er janvier 2026), partagé entre 3 langues, voit une partie de son public regarder les créateurs des grands pays voisins.
Pourquoi la Belgique pèse-t-elle plus dans les rachats que dans le marché ?
Parce que 2 groupes établis en Belgique achètent ailleurs. Le rapport identifie la phase actuelle comme une période de consolidation, après la vague de création d’entreprises de 2020 et 2021. Pour l’Europe, il décrit un frein précis, la fragmentation : des langues, des réseaux de créateurs, des règles et des clients différents d’un pays à l’autre. Sa recommandation pour l’Europe : garder l’expertise locale et regrouper la technologie, les données et le reporting.
C’est le schéma suivi par team.blue, que le rapport range parmi les acquéreurs internationaux sous l’étiquette « team.blue (Belgium) ». Le groupe a racheté en octobre 2024 la plateforme parisienne Kolsquare, en mettant en avant ses 30.000 agences et 3,3 millions de PME clientes. Kolsquare a ensuite racheté le danois Woomio, l’italien Inflead et, en janvier 2026, l’autrichien Storyclash. Le rapport compte ces opérations parmi les rachats français, Kolsquare étant parisienne.
Le second groupe n’apparaît pas dans le rapport. Stellar Tech, entreprise de technologie d’influence installée à Bruxelles et à Paris, a racheté la plateforme belge Influo en juillet 2024 (devenue Creatorz), l’allemand IROIN en mars 2025, puis le néerlandais Join en septembre 2025.
| Date | Acheteur | Cible | Pays de la cible |
|---|---|---|---|
| Juillet 2024 | Stellar Tech (Bruxelles) | Influo, devenue Creatorz | Belgique |
| Octobre 2024 | team.blue (Belgique) | Kolsquare | France |
| Date non publiée | Kolsquare (team.blue) | Woomio | Danemark |
| Date non publiée | Kolsquare (team.blue) | Inflead | Italie |
| Mars 2025 | Stellar Tech | IROIN | Allemagne |
| Septembre 2025 | Stellar Tech | Join | Pays-Bas |
| Janvier 2026 | Kolsquare (team.blue) | Storyclash | Autriche |
Aucun montant n’est public. Le rapport souligne d’ailleurs que 2 seulement des 13 transactions françaises qu’il documente ont une valeur connue. Ce qui intéresse les acheteurs, d’après lui : des revenus récurrents, une clientèle diversifiée, des données propres, une propriété intellectuelle et des équipes capables de fonctionner sans leur fondateur. La synthèse de BNP Paribas résume la question en une phrase : que reste-t-il de la valeur d’une entreprise si le créateur s’en va ?
Quelles règles encadrent les créateurs en Belgique en 2026 ?
Le rapport n’en parle pas pour la Belgique. Or le cadre belge a bougé en 12 mois. Il reste éclaté entre plusieurs niveaux de pouvoir.
► En Flandre, le régulateur flamand des médias (VRM) applique aux créateurs établis en Flandre qui publient des vidéos un « Content Creator Protocol » : mention publicitaire en début de description, partenaire identifié. Ses premiers avertissements visaient 3 influenceurs en 2023.
► En Fédération Wallonie-Bruxelles, le Conseil supérieur de l’audiovisuel (CSA) se dit compétent pour réguler les créateurs de contenu professionnels établis sur son territoire et actifs sur les plateformes de partage de vidéos.
► Côté autorégulation, le Conseil de la Publicité et l’Influencer Marketing Alliance ont lancé en octobre 2025 un certificat : une formation en ligne, un examen à réussir à 70%, une validité d’un an et un suivi des publications par le Jury d’éthique publicitaire (JEP). L’UBA, l’ACC, la BAM, FeWeb et l’UMA le soutiennent. Au 10 mars 2026, 100 influenceurs l’avaient obtenu. En juin, l’UBA a de nouveau appelé les marques à travailler avec des profils certifiés.
► Côté fisc, le SPF Finances considère les revenus de promotion comme imposables, en principe comme revenus professionnels. Il le rappelait dès mai 2023 dans L’Avenir : les produits reçus en échange d’une promotion sont imposables eux aussi.
► Le 5 août 2026, la commission consultative « Consommation » du Conseil central de l’économie, qui réunit partenaires sociaux et organisations de consommateurs, a déploré l’absence de cadre spécifique, en Belgique comme dans l’Union. Elle demande que tout partenariat commercial soit signalé, y compris dans les stories de 24 heures, un label uniforme, un statut pour les « kidfluencers » (les influenceurs mineurs), un contrat type européen et un label européen pour tout usage de l’IA dans une publication sponsorisée. En France, un contrat écrit est obligatoire depuis le 1er janvier 2026 dès 1.000 euros hors taxes par annonceur, par an et pour un même objectif promotionnel.
► Côté soutien public, la France a un guichet dédié : le fonds du CNC pour la création sur les plateformes sociales, suspendu au printemps 2026 puis rouvert pour 2027 avec 6 millions d’euros, dont 3 de rattrapage pour 2026 (MediaLab de l’Information de France Télévisions, 7 novembre 2026). En Belgique, je n’ai trouvé aucun guichet équivalent ouvert aux créateurs eux-mêmes. Le VAF/Mediafonds flamand finance des webséries et, depuis 2022, des podcasts. Les appels « webcréation » de la Fédération Wallonie-Bruxelles s’adressaient, en 2019, à des producteurs audiovisuels indépendants.
► Au niveau européen, le projet de Digital Fairness Act vise explicitement les pratiques commerciales trompeuses des influenceurs. Sa présentation par la Commission est attendue le 11 novembre 2026.
Que change ce rapport pour une direction de la communication ?
Le rapport s’adresse d’abord aux investisseurs et aux créateurs. Il contient pourtant 4 constats utiles aux dircoms des organisations exposées, publiques ou privées, et aux directions des ressources humaines.
Un créateur renforce une parole crédible, il ne la remplace pas. Le rapport l’écrit lui-même, dans son chapitre sur la « brand advocacy », la prise de parole au service de la réputation d’une marque : les créateurs « cannot substitute for credible corporate behaviour » (ils ne remplacent pas un comportement d’entreprise crédible). Pour une organisation critiquée sur un sujet, confier ce sujet à un créateur expose les deux. Et la visibilité obtenue s’arrête le jour où le contrat s’arrête.
Personne ne sait qui paie. Le rapport cherche les budgets consacrés aux créateurs par la communication institutionnelle, les RH, la RSE ou les affaires publiques. Il n’en trouve pas. Le seul indicateur disponible est américain : 35% des acheteurs d’espaces chez des créateurs citent la réputation et la confiance parmi leurs objectifs prioritaires (IAB, 2025, 453 répondants). En Belgique, rien n’est mesuré. Dans les organisations que j’accompagne, il arrive souvent que le marketing signe le partenariat et que la communication réponde de ses effets.
La conformité a un nom. Et une liste courte. Une organisation qui exige le certificat belge choisissait, en mars 2026, parmi 100 profils. Le Conseil central de l’économie veut un contrat qui précise les responsabilités de l’annonceur, de l’agence et de l’influenceur. Avant même ce texte, la question se pose en interne : qui vérifie la mention publicitaire d’une story publiée un samedi soir ? Et qui vérifie la mention IA, alors que l’article 50 de l’AI Act s’applique depuis le 2 août 2026 ?
Le contrat fixe aussi ce que le créateur ne dira plus. À la Paris Creator Week, la juriste Roxanne Tyrbas de Chamberet, qui conseille des créateurs, a relevé que certaines marques exigent une neutralité politique absolue : pas de manifestation, pas de prise de position (propos rapportés par le MediaLab de l’Information de France Télévisions). Pour une organisation exposée, c’est une clause de plus à arbitrer en interne… et à assumer le jour où elle devient publique.
La voix interne figure dans le rapport. Pour les objectifs de réputation, de marque employeur et d’affaires publiques, le rapport range parmi les profils pertinents les experts du secteur, les collaborateurs et les dirigeants, à côté des créateurs indépendants. Il attribue l’expérience vécue au collaborateur et l’autorité au dirigeant. Avant de louer une voix extérieure, la question à trancher est donc celle du mandat : qui, chez vous, a le droit de parler de quoi ?
J’ai lu 232 pages pour y trouver une dizaine de lignes sur la Belgique. Elles suffisent à montrer un marché plus petit et plus lent que ses voisins, mais bien placé dans la consolidation. Et toujours sans règle commune entre le nord et le sud du pays. Les chiffres de DataReportal y ajoutent un paradoxe : un public qui suit moins les créateurs que ses voisins, sur un marché où l’influence capte une part plus élevée de la publicité digitale.
Dans votre organisation, qui signe le contrat d’un créateur, et qui répond de ce qu’il publie ?
Xavier Degraux ► Consultant & formateur LinkedIn™, IA et GEO · Prise de parole et réputation numériques des organisations et de leurs dirigeant.es · Employee advocacy ► +500 organisations accompagnées depuis 2013 ► 10 ans journaliste éco (L’Echo, Trends Tendances)
